


Esclarecimentos/Impugnações
 Versão para impressão
Ilha Service Tecnologia e Serviços Ltda.
Trata-se de pedido de esclarecimentos referente ao PE N. 26/2026 – CMBH/BH
A Empresa ILHA SERVICE TECNOLOGIA E SERVIÇOS LTDA, inscrita no CNPJ/MF sob o nº 85.240.869.0001/66, por intermédio de seu representante legal o Sr. Alcides de Brida Neto, inscrito no CPF nº 636.392.709-91, vem por meio deste, solicitar os esclarecimentos abaixo:
1 - Existe contrato semelhante vigente ou recém encerrado?
2 - Se sim, qual o número do contrato?
3 - Se sim, com qual empresa?
4 - Se sim, qual o valor do contrato atual ou encerrado?
5 - Qual o motivo da finalização do contrato anterior?
6 - Existem glosas ou multas da contratação atual ou anterior? Se sim, por quais motivos?
7 - Se sim, quantos profissionais atendem/atendiam ao contrato?
8 - Qual a estimativa do quantitativo de profissionais por perfil para esta nova contratação se não estiver definida no Edital e seu Termo de Referência?
9 - Qual o valor do salário recebido por cada perfil profissional alocado na prestação de serviços atual ou do contrato encerrado?
10 - Os profissionais deverão receber em sua remuneração mensal os eventos de periculosidade ou insalubridade? Se sim, em quais percentuais?
11 - As empresas que apresentarem salários inferiores em sua proposta e planilha de preços aos especificados no Edital e Termo de Referência serão desclassificadas. Está correto nosso entendimento?
12 - As empresas que apresentarem, em sua proposta e planilha de preços, valores de Fator K inferiores aos especificados no Edital e Termo de Referência serão desclassificadas. Está correto nosso entendimento?
13 - As empresas que apresentarem quantitativos de profissionais inferiores em sua proposta e planilha de preços aos especificados no Edital e Termo de Referência serão desclassificadas. Está correto nosso entendimento?
14 - Caso as empresas licitantes possam propor quantitativo de profissionais e/ou salários inferiores aos especificados no Edital e Termo de Referência desta licitação, qual será o critério de exequibilidade que será adotado para fins de julgamento das propostas?
15 - Os profissionais da equipe técnica poderão acumular função de algum dos perfis especificados no Edital e seu Termo de Referência ou deverão exercer exclusivamente uma única função/perfil profissional?
16 - Algum dos profissionais da equipe técnica pode acumular a função de PREPOSTO do contrato para representação da empresa contratada junto à contratante?
17 - O preposto poderá ficar lotado fora das dependências da contratante durante o seu horário administrativo, podendo deslocar-se ou reunir-se remotamente e estar presente sempre que necessário para atendimento das demandas da contratante. Está correto nosso entendimento?
18 - Qual a quantidade de chamados, requisições de serviços, incidentes ou Unidades de Serviço Técnico (UTSs) por tipo de serviços estimada para esta nova contratação?
19 - Qual a quantidade de usuários da infraestrutura atual da contratante?
20 - Qual a quantidade de equipamentos por tipo (computadores, desktops, notebooks, impressoras, multifuncionais, monitores, estabilizadores, nobreaks, roteadores, firewalls, etc) para suporte neste novo contrato da contratante?
21 - Qual o prazo previsto para início da execução contratual?
22 - Os profissionais deverão possuir todas as certificações exigidas no momento da contratação, ou será concedido um prazo para que obtenham tais certificações? Se for concedido prazo, qual será o período estipulado?
23 - Entendemos que, para Atestados de Capacidade Técnica apresentados no formato de postos de trabalho como de profissionais Desenvolvedores, Programadores, Analistas de Sistemas, Analistas de Testes, Analistas de Infraestrutura, Administrador de Servidores, Técnicos e outros perfis em geral, serão considerados para fins de comprovação o equivalente de 1 (um) posto de trabalho por mês igual a 176 horas/mês ou 176 USTs/mês. Está correto nosso entendimento?
24 - Existem critérios de exequibilidade que deverão ser observados para a execução dos serviços? Em caso afirmativo, quais são esses critérios?
25 - Entendemos que a CONTRATANTE fornecerá a infraestrutura necessária para a execução dos serviços, como por exemplo: software de monitoramento, ferramenta de controle e abertura de chamados, computadores e/ou notebooks para os profissionais da contratada, mobiliário, mesas, cadeiras e ferramentas para atuação na prestação de serviços?
26 - A empresa deverá, de alguma forma, customizar/parametrizar a ferramenta de chamados ou monitoramento instalada/implantada na contratante? Se sim, qual o tempo estimado para esta tarefa?
27 - Com o advento da Lei nº 14.973 de 16 de setembro de 2024 que instituiu o regime de transição para o fim da Desoneração da Folha de Pagamento, alterando a Lei nº 12.546 de 14 de dezembro de 2011, e definiu o cronograma de transição abaixo:
2025: CPRB: 80% da alíquota (4,5% x 80% = 3,6%) e INSS: 25% da alíquota (20% x 25% = 5%);
2026: CPRB: 60% da alíquota (4,5% x 60% = 2,7%) e INSS: 50% da alíquota (20% x 50% = 10%);
2027: CPRB: 40% da alíquota (4,5% x 40% = 1,8%) e INSS: 75% da alíquota (20% x 75% = 15%);
2028: fim do regime de transição (CPRB = 0% e INSS = 20%);
Questiona-se: considerando que o objeto de licitação se enquadra no benefício da Desoneração da Folha de Pagamento e que o contrato de TI que será firmado será afetado e terá vigência sobrepondo o regime de transição da Lei nº 14.973/2024 por 1 (um) ou mais anos, entendemos que deverá ser elaborada uma composição de custos distinta para cada ano de contrato, refletindo os percentuais de reoneração aplicados anualmente de acordo com o cronograma definido pela Lei, antecipando-se o ônus do aumento das alíquotas ao longo dos anos de vigência do contrato para o presente momento quando será firmado o contrato. Considerando que é necessário total clareza, objetividade e responsabilidade na resposta deste pedido de esclarecimento, sob pena de equívoco no dimensionamento da proposta, eventual prejuízo e risco de inexecução e descontinuidade contratual, questionamos:
[1] Está correto nosso entendimento?
[2] Se não estiver correto, favor, esclarecer como deve ocorrer a composição de custos para apresentação das propostas das empresas licitantes.
[3] Se deve ser considerado apenas o período da data de apresentação das propostas, sem antecipação do ônus das alíquotas futuras, e a majoração das alíquotas posteriormente deve seguir o rito do reequilíbrio econômico-financeiro que inevitavelmente deverá ser deferido e concedido em favor da empresa contratada uma vez que sua precificação não levou em consideração os percentuais completos do regime de transição da Lei 14.973/2024?
[4] Se a proposta das empresas licitantes já deve prever integralmente em sua composição de custos todo o regime de transição para todo o período contratual, antecipando o ônus das alíquotas maiores para o período de vigência futuro do contrato que sobrepor o regime instituído pela Lei 14.973/2024, considerando-se que já trata-se de fato certo e conhecido por todos conforme previsão legal?
28 - O contrato prevê o dispositivo de depósito em conta vinculada dentro da qual haverá retenção de valores de 13º, férias, 1/3 constitucional, encargos e multa do FGTS para posterior liberação à empresa contratada quando da plena comprovação e quitação destas obrigações junto aos seus profissionais conforme prevê resolução do CNJ 169/2013 ou eventual outra normativa adotada pela contratante? Se sim, qual o prazo máximo para liberação de recursos desta conta quando houver pedidos regulares da contratada?
29 - Da não bitributação: entendemos que, para essa licitação, irá incidir o ISS para faturamento dos serviços, sendo o referido tributo devido e recolhido na cidade do estabelecimento do prestador dos serviços e domicílio da Licitante, e portanto, não haverá retenção de ISS na cidade da CONTRATANTE, de acordo com o que dispõe a Lei Complementar 116/2003. Está correto o nosso entendimento? Caso contrário, solicitamos a gentileza de esclarecer e informar com base em qual fundamentação e legislação se aplica o entendimento da CONTRATANTE.
30 – Considerando que o objeto licitado está relacionado à prestação de serviços de Tecnologia da Informação, podemos confirmar que o faturamento será realizado sob o código 6209-1/00 – Suporte técnico em informática?
31 - Em relação a participação de empresas com regime de tributação pelo Simples Nacional, envio abaixo nosso questionamento:
Segundo inciso XII do art. 17 da Lei Complementar nº 123/2006 (Lei do Simples Nacional):
Art. 17. Não poderão recolher os impostos e contribuições na forma do Simples Nacional a microempresa ou a empresa de pequeno porte que:
XII - que realize cessão ou locação de mão-de-obra;
Ainda, conforme entendimento do TCU, entende-se como cessão de mão de obra:
1) A colocação do trabalhador à disposição da empresa contratante, para efeito de caracterização da cessão de mão de obra, ocorre quando o trabalhador é cedido para atuar sob as ordens do tomador dos serviços, que detém o comando das tarefas e fiscaliza a execução e o andamento dos trabalhos.
2) Para fins dessa disponibilização, não é necessário que o trabalhador fique exclusivamente por conta da empresa contratante, bastando que ocorra a colocação do trabalhador à disposição da contratante durante o horário contratado mediante medições de serviço por posto de trabalho ou unidades de medidas similares como horas ou USTs (unidades de serviço técnico).
Diante da proibição da cessão de mão de obra pela Lei do Simples Nacional, e diante do entendimento do Tribunal de Contas da União, questiona-se:
Uma vez que o objeto da licitação deixa claro que haverá cessão de mão de obra, será vetada a participação de empresas optantes pelo regime de tributação do Simples Nacional? Ou então, se aceita a participação das empresas optantes pelo Simples Nacional, estas poderão participar do certame, no entanto, não podendo utiliza-se do enquadramento deste regime, devendo utilizar os percentuais de impostos de uma empresa do Lucro Presumido ou Lucro Real em suas planilhas de custo e, então, exigida a comunicação do fato para a Receita Federal solicitando o desenquadramento da empresa optante pelo Simples Nacional que por ventura se sagrar vencedora do certame?
32 – Considerando que o Termo de Referência e a Minuta de Contrato não preveem a subcontratação parcial ou total do objeto do contrato, todavia que a “pejotização”, quando realizada de forma lícita, não configura subcontratação, pois não há transferência de parcela do objeto contratual a outra empresa, mas a contratação de mão de obra especializada para a execução do objeto pela própria contratada e não representa, por si, forma de fraudar a subcontratação, nos moldes descritos pelo Art. 122 da Lei nº 14.133/2021, questiona-se: será admitida a contratação de 1 (um) ou mais perfis definidos no contrato sob o modelo de contrato de prestação de serviços de pessoa jurídica (PJ)?
33 - Com relação ao edital em referência, solicitamos esclarecimento quanto às exigências de certificação, nos seguintes termos: será necessária a apresentação de certificação específica para a execução do objeto? Em caso positivo, favor esclarecer:
a) Qual(is) certificação(ões) será(ão) exigida(s)?
b) A comprovação deverá ocorrer na fase de habilitação/qualificação técnica ou somente no início da prestação dos serviços?
c) Qual o prazo que a contratada terá para obtenção/apresentação da(s) certificação(ões)?
34 - Com relação ao edital em referência, solicitamos esclarecimentos acerca do pagamento de diárias, nos seguintes termos:
- Haverá pagamento de diárias no âmbito da contratação?
b) O valor das diárias é fixo (estimado pelo órgão) ou deverá ser definido pelas licitantes no momento da elaboração da proposta?
c) Em sendo o valor fixo, solicitamos esclarecer:
c.1) Propostas que apresentarem valores distintos do fixado serão desclassificadas?
c.2) O valor estimado pelo órgão contempla todos os encargos, impostos e tributos incidentes?
d) Qual o quantitativo estimado de diárias a ser considerado para fins de elaboração da proposta?
e) Caso o valor não seja fixo, as licitantes deverão considerar, no momento da formação do preço e posterior faturamento, todos os encargos, impostos e tributos incidentes sobre as diárias?
35 - O contrato será reajustado ou repactuado? Em caso positivo, qual o critério e a periodicidade aplicável?
1 - Sim, a vigência será até o dia 02/01/2027 com possibilidade de encerramento antecipado.
2 - Contrato 19/2023
3 - 05.197.932/0001-90 - HIGITECH RECURSOS HUMANOS E TECNOLOGIA LTDA
4 - R$ 425.895,08 (Vigência de 01/09/2026 até 02/01/2027)
5 - A atual contratada não deseja renovar o contrato até o mês 09/2027 (vigência máxima permitida pela Lei 8.666).
6 - Em relação a sanções e multas: Não houve aplicação de penalidades, multas administrativas ou abertura de processo sancionatório em face da atual ou da anterior contratada durante a execução dos respectivos instrumentos contratuais. Em relação a glosas e ajustes operacionais de faturamento: No que tange aos pagamentos mensais, ocorreram glosas operacionais e deduções pontuais no faturamento, decorrentes do próprio mecanismo ordinário de apuração de frequência e liquidação de despesa de contratos de mão de obra exclusiva. Tais deduções referem-se estritamente a ajustes por indisponibilidade temporária de postos de trabalho sem a devida cobertura/substituição (como faltas, atrasos ou saídas antecipadas não compensadas) e/ou não fornecimento de insumos/benefícios em determinado período, nos termos previstos em contrato e em consonância com as regras vigentes do Termo de Referência (itens 2.1.7.2 e 4.4.2 a 4.4.4.2 do TR).
7 - A quantidade de profissionais atual é a mesma discriminada no anexo “ANEXO CARGOS, QUANTIDADES, REQUISITOS, ATRIBUIÇÕES E SALÁRIOS-BASE” do termo de referência que são 11 profissionais para o cargo Atendente de Suporte Pleno e 2 profissionais para o cargo de Atendente de Informática.
8 - A quantidade de profissionais está discriminada no anexo “ANEXO CARGOS, QUANTIDADES, REQUISITOS, ATRIBUIÇÕES E SALÁRIOS-BASE” do termo de referência que são 11 profissionais para o cargo Atendente de Suporte Pleno e 2 profissionais para o cargo de Atendente de Informática.
9 - Atendente de Suporte: R$ 3.867,46; Atendente de Informática: R$ 2.958,92.
10 - Não. As atividades de suporte ao usuário não se enquadram em condições de insalubridade ou periculosidade (conforme NR 15 e NR 16 Ministério do Trabalho e Emprego), não havendo incidência de adicionais ou percentuais.
11 - Sim, o entendimento está correto. De acordo com o item 2.1.13.2 do Termo de Referência (TR), a Administração definiu os salários-base de referência (exercício de 2026) para a montagem da Proposta Comercial, sendo R$ 4.254,20 para Atendente de Suporte Pleno e R$ 3.254,81 para Atendente de Informática. Nos termos do item 2.1.13.4 do TR, caso haja divergência entre o salário-base previsto no edital e o piso salarial estabelecido na Convenção Coletiva de Trabalho (CCT), Acordo Coletivo ou Dissídio Coletivo aplicável à categoria, prevalecerá o que for maior (levando-se em consideração o valor proporcional à hora trabalhada). Além disso, conforme o item 2.1.13.10 do TR, os valores já indicados pela CMBH no modelo de proposta comercial não devem ser alterados de forma injustificada pela licitante.
12 - Entendimento INCORRETO. A planilha de custos e formação de preços disponibilizada pela CMBH não contém campo específico para indicação do denominado “Fator K”, tampouco estabelece valor mínimo desse fator como critério autônomo de aceitabilidade da proposta. O Fator K constitui indicador obtido pela relação entre o preço do serviço e a remuneração dos profissionais, podendo ser utilizado como instrumento auxiliar na análise da economicidade e da exequibilidade da proposta. A apresentação de Fator K inferior ao valor eventualmente utilizado pela Administração na formação do orçamento estimado não acarretará, por si só, a desclassificação da licitante. Caso o valor ofertado ou a respectiva composição de custos suscite dúvida quanto à sua exequibilidade, poderá ser realizada diligência para que a licitante apresente justificativas e documentos comprobatórios, nos termos do art. 59, § 2º, da Lei nº 14.133/2021. A desclassificação somente ocorrerá se constatada a inexequibilidade da proposta ou se a licitante, após solicitada, não demonstrar sua exequibilidade, além das demais hipóteses previstas no edital e na legislação aplicável.
13 - Entendimento CORRETO. As licitantes devem obrigatoriamente cotar os quantitativos exatos de postos/profissionais definidos pela Administração no Edital e no Termo de Referência. A apresentação de proposta ou planilha de custos contendo quantitativo inferior ao exigido terá a proposta desclassificada. O Item 2.1.13.9 define que: "As empresas LICITANTES deverão apresentar Planilha de Preços com base em CCT ou outra norma coletiva nos moldes do item 2.1.13.4, respeitando-se as funções, quantitativos, salários-base e parâmetros mínimos fixados, conforme indicados no ANEXO CARGOS, QUANTIDADES, REQUISITOS, ATRIBUIÇÕES E SALÁRIO-BASE."
14 - Não se aplica, pois as licitantes que enviarem proposta com quantitativo de profissionais ou salários inferiores ao especificado serão desclassificadas.
15 - Cada profissional deverá ser alocado em apenas um dos perfis/postos previstos no TR, não sendo admitida a utilização simultânea do mesmo profissional para preenchimento de dois postos distintos. Isso não impede o exercício das atribuições expressamente previstas para o respectivo cargo no ANEXO CARGOS, QUANTIDADES, REQUISITOS, ATRIBUIÇÕES E SALÁRIO-BASE, inclusive aquelas que envolvam apoio ou execução de atividades relacionadas ao outro nível de atendimento.
16 - Não, conforme o ítem 2.1.2.1.1 do termo de referência. “2.1.2.1.1 - O referido preposto deverá ser pessoa distinta dos profissionais a serem alocados para a prestação dos serviços, pois conciliar a função de preposto com outro cargo comprometeria o desempenho do profissional no que diz respeito à outra função para a qual ele foi contratado. Ademais, tornaria complexa a fiscalização da CMBH sobre a relação trabalhista, já que o empregado exerceria funções para a empresa que fogem à fiscalização da CMBH sem que, contudo, se elida sua responsabilidade. ”
17 - Sim, o entendimento está correto, conforme o ítem 2.1.2.1.2 do termo de referência. “2.1.2.1.2 - O preposto não precisa ser exclusivo ou ficar alocado nas dependências da CMBH. A declaração deverá conter o seu nome completo, o número do CPF e o documento de identidade, além dos dados relacionados à sua qualificação profissional.”.
18 - O volume médio de chamados por mês é de 400.
19 - 1426 usuários.
20 - Computadores / Desktops 1.092
Monitores: 1.470 unidades
Impressoras e Multifuncionais Ativas: 73 unidades (Contrato nº 034/2024 — Simpress)
Notebooks: 134 unidades.
21 - O início dos serviços dar-se-á a partir da data fixada na Ordem de Serviço, a ser emitida pelo gestor após a publicação do contrato e prestação da garantia contratual, nos termos do Item 2.1.2.3 do TR.
22 - A comprovação do preenchimento de todos os requisitos (diplomas, certificados de pós-graduação, históricos escolares e comprovantes de experiência profissional) deve ser realizada na apresentação da equipe para análise e aprovação prévia do gestor do contrato, anteriormente ao início da execução do posto de trabalho. Não é concedida tolerância ou prazo após o início da vigência contratual para obtenção ou apresentação de qualificações pendentes.
23 - O Anexo DOCUMENTOS NECESSÁRIOS A QUALIFICAÇÃO TÉCNICA do edital estabelece que a comprovação deve ser feita por meio de atestado que demonstre a alocação simultânea de, no mínimo, 06 (seis) profissionais, comprovando sua capacidade operacional na execução de serviços semelhantes ao objeto a ser licitado e demonstrando que a empresa executa ou executou serviços contínuos com alocação de mão de obra exclusiva.
A utilização, no contrato que deu origem ao atestado, de unidade de mensuração distinta de postos de trabalho, tais como horas, homem-hora, homem-mês ou UST, não impede, por si só, o aproveitamento do respectivo atestado para fins de qualificação técnico-operacional.
Contudo, considerando que o edital exige expressamente a comprovação da alocação simultânea de, no mínimo, 6 (seis) profissionais, pelo período mínimo de 3 (três) anos contínuos, o atestado apresentado deverá permitir a comprovação objetiva desses requisitos.
Assim, não será admitida a mera conversão aritmética de quantitativos globais de horas ou USTs em postos de trabalho, uma vez que essa operação, isoladamente, não comprova a efetiva alocação simultânea do quantitativo mínimo de profissionais exigido.
Serão admitidos atestados referentes a contratos mensurados em horas, homem-hora, homem-mês, UST ou outra unidade de serviço quando o próprio atestado ou a documentação que lhe dê suporte permitir identificar objetivamente que os serviços foram executados mediante alocação simultânea de, no mínimo, 6 (seis) profissionais, em serviços contínuos com alocação de mão de obra exclusiva, pelo período mínimo estabelecido no edital.
Caso o atestado não contenha todas essas informações, poderão ser realizadas diligências destinadas a esclarecer ou complementar informações relativas a fatos existentes à época da execução do contrato atestado, observados os limites previstos na legislação e no edital.
Se, mesmo após a análise do atestado e dos documentos que lhe deem suporte, não seja possível estabelecer, de forma objetiva e segura, a correspondência entre a unidade de mensuração utilizada e a efetiva alocação simultânea do quantitativo mínimo de profissionais exigido pelo edital, não será admitida a conversão da métrica apresentada em postos de trabalho e o respectivo atestado não será aceito para fins de comprovação desse requisito de qualificação técnico-operacional.
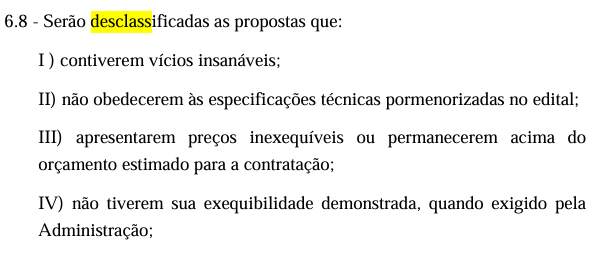
24 - Nos termos do item 6.8 do corpo do edital, serão desclassificadas as propostas que não tiverem sua exequibilidade demonstrada, quando exigido pela Administração.
Considerar-se-á inexequível a proposta que não venha a ter demonstrada sua viabilidade por meio de documentação que comprove que os custos envolvidos na contratação são coerentes com os de mercado do objeto deste Pregão.
Se houver indícios de inexequibilidade da proposta de preço, ou em caso da necessidade de esclarecimentos complementares, poderá ser efetuada diligência, na forma do §2º do art. 59 e art. 64 da Lei n. 14.133/2021, para efeito de comprovação de sua exequibilidade, podendo-se adotar, dentre outros, os seguintes procedimentos:
i) Questionamentos junto à proponente para a apresentação de justificativas e comprovações em relação aos custos com indícios de inexequibilidade;
ii) Verificação de acordos coletivos, convenções coletivas ou sentenças normativas em dissídios coletivos de trabalho;
iii) Levantamento de informações junto aos órgãos públicos competentes;
iv) Consultas a entidades ou conselhos de classe, sindicatos ou similares;
v) Pesquisas em órgãos públicos ou empresas privadas;
vi) Verificação de outros contratos que a proponente mantenha com a Administração ou com a iniciativa privada;
vii) Pesquisa de preço com fornecedores dos insumos utilizados, tais como: atacadistas, lojas de suprimentos, supermercados e fabricantes;
viii) Verificação de notas fiscais dos produtos adquiridos pela proponente;
ix) Levantamento de indicadores salariais ou trabalhistas publicados por órgãos de pesquisa;
x) Estudos setoriais;
xi) Consultas às Secretarias de Fazenda Federal, Distrital, Estadual ou Municipal;
xii) Análise de soluções técnicas escolhidas e/ou condições excepcionalmente favoráveis que a proponente disponha para a prestação dos serviços;
xiii) Demais verificações que porventura se fizerem necessárias.
25 - O entendimento está correto. A infraestrutura física e tecnológica de suporte, tais como instalações na sede da CMBH, móveis, conectividade, computadores e ferramentas para execução das atividades de suporte aos usuários, será disponibilizada pela Administração.
26 - Não haverá obrigação de customizar ou parametrizar sistemas/ferramentas de TI da CMBH. As atribuições referem-se estritamente à prestação de serviços operacionais de suporte técnico ao usuário.
27.1 - Sim. O entendimento está correto. Considerando que a vigência contratual será de 24 (vinte e quatro) meses e que o cronograma de transição previsto na Lei nº 14.973/2024 já estabelece, de forma objetiva, as alíquotas aplicáveis em cada exercício, a proposta comercial deverá considerar, desde a sua elaboração, os percentuais legalmente previstos para cada período de execução contratual.
27.2 - Prejudicado, uma vez que o entendimento apresentado está correto. A licitante deverá preencher a planilha de custos considerando, para cada período da execução contratual, as alíquotas legalmente aplicáveis de contribuição previdenciária patronal e de CPRB, observando o cronograma de transição estabelecido na Lei nº 14.973/2024 e a estrutura constante do modelo de proposta comercial. Os custos correspondentes aos diferentes exercícios deverão, portanto, ser incorporados ao preço global ofertado para os 24 (vinte e quatro) meses de contratação, de modo que a proposta represente adequadamente o custo estimado da execução durante toda a vigência inicial.
27.3 - Não. A proposta não deverá considerar apenas as alíquotas vigentes na data de sua apresentação. Deverão ser consideradas também as alíquotas futuras já definidas em lei e aplicáveis durante o período de 24 (vinte e quatro) meses da contratação. Por se tratar de alteração legislativa já conhecida e objetivamente quantificável no momento da formulação da proposta, seus efeitos deverão ser previamente incorporados à composição dos custos, não se caracterizando, quanto a esses percentuais já previstos na Lei nº 14.973/2024, fato superveniente apto, por si só, a fundamentar posterior pedido de reequilíbrio econômico-financeiro.
27.4 - Sim. A proposta deverá incorporar os efeitos do cronograma de transição previsto na Lei nº 14.973/2024 durante todo o período de vigência inicial da contratação, observando-se, para cada exercício, as respectivas alíquotas legalmente aplicáveis. A planilha de proposta comercial disponibilizada pela CMBH foi estruturada justamente para permitir a indicação diferenciada dos percentuais aplicáveis em 2026, 2027 e 2028 em diante, de forma que o preço global para os 24 meses reflita os custos correspondentes a cada período.
28 - Sim, o contrato prevê no item 2.1.15 do Termo de Referência a utilização de Conta Depósito Vinculada Bloqueada para Movimentação conforme a IN 05/2017 do MPDG. O prazo para liberação dos recursos é de 5 dias úteis, para pedidos regulares, conforme o Capítulo III da Portaria 23000/2025 da Câmara Municipal de Belo Horizonte.
29 - Não. O entendimento não está correto. Considerando as características da contratação, que envolve prestação de serviços contínuos mediante alocação de mão de obra com dedicação exclusiva, o objeto enquadra-se, para fins de incidência do ISSQN, no subitem 17.05 da Lista de Serviços anexa à Lei Complementar Federal nº 116/2003 e à Lei Municipal nº 8.725/2003 artigo 21, inciso III.
Nos termos do art. 3º, inciso XX, da Lei Complementar nº 116/2003, relativamente aos serviços descritos no subitem 17.05, o ISSQN é devido no local do estabelecimento do tomador da mão de obra ou, na falta de estabelecimento, onde ele estiver domiciliado.
Como a tomadora dos serviços é a Câmara Municipal de Belo Horizonte e os serviços serão prestados mediante alocação de mão de obra em suas dependências, o ISSQN é devido ao Município de Belo Horizonte, independentemente do Município em que esteja estabelecida a contratada.
Consequentemente, deverá ser observada a legislação tributária do Município de Belo Horizonte quanto à retenção e ao recolhimento do imposto.
30 - Não. O entendimento não está correto. O código CNAE 6209-1/00 corresponde à classificação da atividade econômica exercida pela empresa e não se confunde com o enquadramento do serviço para fins de incidência do ISSQN. Para fins de tributação pelo ISSQN, deverão ser consideradas as características efetivas do objeto contratado. Conforme esclarecido na resposta à questão anterior, a contratação envolve prestação de serviços contínuos mediante alocação de mão de obra com dedicação exclusiva, razão pela qual o serviço deverá ser enquadrado no subitem 17.05 da Lista de Serviços anexa à Lei Complementar Federal nº 116/2003 e à Lei Municipal nº 8.725/2003 – fornecimento de mão de obra." Desse modo, não cabe à CMBH confirmar o CNAE 6209-1/00 como código de faturamento. A emissão da nota fiscal deverá observar o enquadramento do serviço para fins de ISSQN acima indicado, bem como as demais disposições da legislação tributária aplicável.
31 - A empresa cadastrada no Simples poderá participar da licitação. Todavia, não poderá utilizar os benefícios deste regime em razão do que determina o Art. 17, XII da LC 123/2006: “Art. 17. Não poderão recolher os impostos e contribuições na forma do Simples Nacional a microempresa ou empresa de pequeno porte: XII - que realize cessão ou locação de mão-de-obra;”.
Nota-se que o objeto do pregão eletrônico trata de Locação de Mão de Obra para Tecnologia da Informação, conforme dotação orçamentária. Assim, impõe-se a vedação acima exposta, razão pela qual a empresa “não pode cotar os preços na planilha de custos utilizando como base a tributação pertinente ao Simples Nacional” (TCU. Acórdão nº 1914/2012 – Plenário, rel. Min. Augusto Nardes, 25.7.2012). Caso sagre-se vencedora, a empresa deverá formalizar o pedido de exclusão do regime perante a Receita Federal do Brasil, nos termos do art. 30, § 1º, inciso II da referida Lei Complementar como condição prévia para a assinatura do contrato.
32 - Não. Os postos previstos no TR deverão ser preenchidos por empregados vinculados à CONTRATADA, não sendo admitida sua execução mediante contratação de pessoas jurídicas individuais para ocupação dos postos. A vedação decorre do modelo de contratação adotado — serviço contínuo com dedicação exclusiva de mão de obra —, da sistemática trabalhista e previdenciária prevista na planilha de custos e da vedação à subcontratação estabelecida no item 2.2 do TR.
33 – a) Não é exigida nenhuma certificação da prestadora de serviços, apenas para os profissionais que estarão prestando o serviço de mão de obra dedicada.
33 – b) Não há certificação específica exigida da licitante na fase de habilitação. Quanto aos profissionais, a comprovação dos requisitos de formação e experiência previstos no TR deverá ocorrer por ocasião da apresentação da equipe para análise e aprovação prévia do gestor, antes do início da execução do respectivo posto.
33 – c) Os profissionais deverão preencher os requisitos antes do início da execução do respectivo posto, não havendo prazo posterior para obtenção das qualificações exigidas.
34.1 - O edital não prevê custo ou cotização de diárias na proposta comercial. Na hipótese eventual de execução de serviços externos dentro da área de atuação, os custos com transporte/deslocamento serão de responsabilidade direta e exclusiva da CMBH (Item 2.1.5.3 do TR).
34 – b) O edital não prevê custo ou cotização de diárias na proposta comercial.
34 – c.1) O edital não prevê custo ou cotização de diárias na proposta comercial.
34 – c.2) O edital não prevê custo ou cotização de diárias na proposta comercial.
34 – d) O edital não prevê custo ou cotização de diárias na proposta comercial.
34 – e) O edital não prevê custo ou cotização de diárias na proposta comercial.
35 - Sim. A atualização dos preços observará os critérios específicos previstos no Termo de Referência, de acordo com a natureza de cada parcela de custo:
a) Custos decorrentes de mão de obra: serão objeto de repactuação, mediante solicitação da CONTRATADA, em razão de Acordo Coletivo de Trabalho, Convenção Coletiva de Trabalho ou Dissídio Coletivo aplicável à categoria profissional, observadas as disposições dos itens 2.1.13.3 e 4.5.3 do Termo de Referência e o interstício mínimo legal aplicável. A repactuação considerará a variação efetiva dos custos decorrentes do novo instrumento coletivo, conforme demonstrado pela CONTRATADA;
b) Uniformes: os valores serão objeto de reajuste pela variação acumulada do IPCA/IBGE, observado o interstício mínimo de 1 (um) ano contado da data-limite para apresentação da proposta comercial ou do último reajuste, conforme os itens 2.1.12.8 e 4.5.1 do Termo de Referência;
c) Vale-transporte: os respectivos valores serão ajustados quando ocorrer alteração oficial das tarifas do serviço público de transporte coletivo, observados os valores e a data de vigência estabelecidos pelo ato que promover a alteração tarifária, conforme o item 4.5.2 do Termo de Referência.
Quanto aos demais custos e benefícios decorrentes de norma coletiva, deverão ser observadas as regras de repactuação previstas no Termo de Referência e na legislação aplicável.
Atenciosamente,
Sarah Alves Zuanon
Pregoeira

MOA manutenção e operação Ltda
- Entendemos que as empresas licitantes deverão obrigatoriamente, sob pena e desclassificação, utilizar os pisos salariais estipulados no Edital. Nosso entendimento está correto?
- O fornecimento de benefícios trabalhistas, relacionados a alimentação, será fornecido pela empresa contratada em total observância à CCT que representa a sua categoria preponderante. Nosso entendimento está correto?
- Entendemos que quaisquer instrumentos e ferramentas necessárias à atuação a mão de obra envolvida, incluindo equipamentos de informática, internet, bancada, infraestrutura (móveis, etc.), serão fornecidas pela Administração. Nosso entendimento está correto?
- Entendemos que nos casos acima o cálculo da glosa deverá considerar apenas salários e encargos sociais. Nosso entendimento está correto?
1. Sim, o entendimento está correto. De acordo com o item 2.1.13.2 do Termo de Referência (TR), a Administração definiu os salários-base de referência (exercício de 2026) para a montagem da Proposta Comercial, sendo R$ 4.254,20 para Atendente de Suporte Pleno e R$ 3.254,81 para Atendente de Informática. Nos termos do item 2.1.13.4 do TR, caso haja divergência entre o
salário-base previsto no edital e o piso salarial estabelecido na Convenção Coletiva de Trabalho (CCT), Acordo Coletivo ou Dissídio Coletivo aplicável à categoria, prevalecerá o que for maior (levando-se em consideração o valor proporcional à ora trabalhada). Além disso, conforme o item 2.1.13.10 do TR, os valores já indicados pela CMBH no modelo de proposta comercial não devem ser alterados de forma injustificada pela licitante.
2. Entendimento CORRETO conforme os itens 2.1.13.5 e 2.1.13.12 do TR.
3. Entendimento CORRETO. A infraestrutura física e tecnológica de suporte, tais como instalações na sede da CMBH, móveis, conectividade, computadores e ferramentas para execução das atividades de suporte aos usuários, será disponibilizada pela Administração.
4. Entendimento INCORRETO. O cálculo da glosa por faltas não justificadas ou descumprimento de jornada não incide isoladamente sobre salários e encargos sociais. Conforme os itens 4.4.4.1 e 4.4.4.2 do Termo de Referência, o valor a ser glosado toma por base a remuneração do posto contratado dividida pelo número de horas trabalháveis no mês (considerando
unicamente os dias úteis do mês de apuração) e multiplicada pelas horas não trabalhadas. Adicionalmente, verbas operacionais ou benefícios não devidos ao trabalhador em decorrência da ausência do posto sofrerão os respectivos abatimentos na fatura mensal.
Atensiosamente,
Sarah Alves Zuanon
Pregoeira
MOA MANUTENÇÃO E OPERAÇÃO LTDA
pergunta no anexo
A expressão "remuneração do posto" referida no item 4.4.4.2 do Termo de Referência representa o custo total do posto cobrado da CMBH (remuneração da mão de obra), e não apenas o salário pago ao funcionário.
O valor do posto é composto do salário base, de encargos, custos indiretos, lucro e tributos. A ausência do trabalhador impacta nesta remuneração como um todo, e não somente no salário e nos encargos isolados.
Portanto, a glosa por posto descoberto abrange a redução do custo do posto para a CMBH e os benefícios diários não devidos, mantendo-se integralmente a resposta e as regras do Edital.
Atenciosamente,
Sarah Alves Zuanon
Pregoeira
TECHCOM TECNOLOGIA E INFORMÁTICA LTDA
Prezada comissão.
Considerando que o item 2.1.7.3 do Termo de Referência estabelece que, em casos de férias, licenças médicas com duração igual ou inferior a 15 dias, licença-paternidade ou outros afastamentos legais, não haverá substituição do posto,
solicitamos esclarecer
Nos casos de férias, faltas justificadas, faltas não justificadas, licenças médicas de até 15 dias, licença-paternidade ou outros afastamentos legais em que não houver substituição do profissional, haverá glosa do valor correspondente aos dias/horas em que o posto permanecer descoberto?
Prezado(a),
Está correto o entendimento do licitante. É o que consta no item 2.1.7.2. do Termo de Referência, segundo o qual "no caso de faltas não justificadas ou descumprimento da jornada, seja parcial sem compensação ou total, a CMBH não efetuará o pagamento pelo período em que o posto ficou descoberto, promovendo a glosa respectiva no faturamento da CONTRATADA.". O mesmo entendimento deste item aplica-se aos demais casos mencionados pelo licitante.
Atenciosamente,
Sarah Alves Zuanon
Pregoeira
Ilha Service Tecnologia e Serviços Ltda.
Trata-se de questionamento referente ao PE n.º 26/2026 – CMBH/BH, nos seguintes termos:
As licitantes poderão utilizar Convenção Coletiva de Trabalho distinta daquela indicada como referência no Edital, desde que a CCT adotada seja aplicável ao enquadramento sindical da empresa?
Prezado(a),
Nos termos dos itens 2.1.13.4, 2.1.13.5, 2.1.13.5.1 e 2.1.13.6. do Termo de Referência, compete ao licitante realizar seu próprio enquadramento sindical e utilizar, no preenchimento da proposta comercial, o acordo, a convenção ou o dissídio coletivo de trabalho vigente para a categoria, desde que tais instrumentos tenham sido devidamente assinados pelas partes. Assim, não há qualquer óbice à utilização de CCT distinta da indicada como referência no edital, desde que cumpridos os requisitos mencionados no TR.
Atenciosamente,
Sarah Alves Zuanon
Pregoeira
Fábio Lucas Gouveia dos Santos
Prezados, boa tarde!
Solicitamos esclarecimentos referente ao P.E. nº 26/2026 nos seguintes pontos:
1. Em relação ao CPRB, após lermos a respostas de esclarecimentos disponibilizadas, entendemos que as licitantes deverão apresentar preços para os cenários distintos em cada exercício. Esse entendimento está correto?
2. Para fins de precificação, quantos meses deve ser considerado para cada exercício para totalizar os 24 meses de vigência contratual?
ex: 3 meses em 2026 + 12 meses em 2027 + 9 em 2028
Tal situação impacta diretamente na precificação e apresentação das propostas.
3. Todas as licitantes deverão obrigatoriamente seguir o modelo de planilha disponibilizado? (Percebemos que o modelo de planilha se encontra bloqueado para alterações).
4. Percebemos que no modelo de planilha existem campos para preenchimento em cada exercício para fins de INSS e CPRB. Alertamos para os seguintes pontos:
a. INSS: Somente o preenchimento do percentual relativo ao INSS para o exercício 2026 (20%) está sendo considerado para fins de precificação das demais abas das planilhas. Os demais percentuais servem apenas de referência para ajuste futuro no faturamento sem impactar a proposta comercial?
b. As licitantes terão direito ao reequilíbrio / adequação de faturamento de acordo com cada exercício, uma vez que o modelo de planilha foi disponibilizado pela Contratante e se encontra bloqueado para alterações de fórmulas?
[IMAGEM 1 ANEXA]
c. CPRB: Somente o preenchimento do percentual relativo a CPRB para o exercício 2026 (2,70%) está sendo considerado para fins de precificação das demais abas das planilhas. Os demais percentuais servem apenas de referência para ajuste futuro no faturamento sem impactar a proposta comercial?
d. As licitantes terão direito ao reequilíbrio / adequação de faturamento de acordo com cada exercício, uma vez que o modelo de planilha foi disponibilizado pela Contratante e se encontra bloqueado para alterações de fórmulas?
[IMAGEM 2 ANEXA]
e. Caso o entendimento seja que a planilha modelo já deve considerar o resultado aplicável à cada exercício, solicitamos revisão da mesma e republicação do edital com recontagem de prazos.
5. Em relação aos tributos IBS e CBS percebemos que existe campo para preenchimento, mas sem a devida informação/orientação em edital de quais exercícios possuem o impacto destes tributos. Diante disto, questionamos:
a. Uma vez que até a presente data não é sabido os critérios, impactos e percentuais aplicáveis a cada empresa/licitante, para fins de isonomia da proposta tais campos poderão ser apresentados como 0% ?
[IMAGEM 3 ANEXA]
b. Entendemos que somente serão ajustados no próximo exercício (2027) em diante, e que, os reflexos serão ajustados no faturamento aplicando o Reequilíbrio Contratual. Este entendimento está correto?
c. Ou ainda, quais percentuais devem ser considerados nestes campos para fins de isonomia entre as propostas e análise objetiva sobre exequibilidade de preços?
d. Em relação ao PIS e COFINS, também serão ajustados em cada exercício conforme as alterações legais aplicando o Reequilíbrio Contratual?
6. Em relação ao controle de ponto, o mesmo poderá ser realizado por meio de aplicativo web (online) sem a necessidade de instalação de aparelhos físicos nas dependências do Contratante?
7. Todas as licitantes deverão comprovar escritório físico em Belo Horizonte após o período de 60 dias de vigência contratual?
8. Em relação aos atendentes N1 constam o total de 2 (dois) profissionais. Existe a informação de que as férias não necessitarão de profissional para realizar a cobertura dos postos.
a. No período de férias dos postos N1, somente 1 (1) profissional é suficiente para arcar com o cumprimento contratual e atingimento de índices/metas estabelecidas?
b. Durante estas ausências, eventual não atingimento destes índices não aplicará em glosas e/ou será considerado como descumprimento contratual?
c. Entendemos que para o N2, tal situação pode ser distribuída entre os demais postos não impactando o resultado esperado. Este entendimento está correto?
9. Em relação à jornada de trabalho não identificamos necessidade de provisionamento de Horas Extras, Adicional Noturno ou Adicional de Sobreaviso. Este entendimento está correto? Caso contrário, quantas horas adicionais de cada modalidade de verão ser previstas e para quais funções.
10. Ou ainda em relação à pergunta anterior, tais custos devem ser provisionados em planilha de custos? Em qual campo?
Desde já agradecemos!
Atenciosamente,

Prezado(a),
1. Em caso de enquadramento no regime de desoneração da folha de pagamento, o licitante deverá informar a alíquota de contribuição previdenciária patronal e de CPRB para os exercícios de 2026, 2027 e 2028 por meio do preenchimento das respectivas células na planilha. Tais percentuais servirão de referência para que a Administração realize a modificação da planilha, por meio de um termo de apostila, a cada ano de vigência contratual, de modo que o custo total da contratação reflita corretamente o regime tributário aplicável no período.
2. O licitante deve considerar que a precificação da proposta comercial deverá abranger o período de 24 meses, que iniciará a partir da data da assinatura do contrato, conforme previsto no item 3.1 do Termo de Referência.
3. Sim, todos os licitantes deverão utilizar o modelo para apresentação de proposta comercial fornecido pela CMBH. Ressalte-se que as células pintadas de amarelo estão disponíveis para preenchimento pelos licitantes, conforme instruções contidas no Anexo - Do preenchimento da proposta comercial.
4. a) Sim, o licitante deve informar os percentuais de contribuição previdenciária patronal relativos aos anos de 2026, 2027 e 2028 nas respectivas células da proposta comercial. Tais percentuais servirão de referência para que a Administração realize a modificação da planilha, por meio de um termo de apostila, a cada ano de vigência contratual, a fim de que o custo da contratação reflita corretamente o regime de tributação aplicável no período.
4. b) Sim, a empresa contratada terá direito à repactuação e ao reequilíbrio econômico-financeiro nas hipóteses previstas no item 3 do Anexo III - Disposições específicas para os contratos de alocação de mão de obra.
4. c) Sim, o licitante deve informar os percentuais de CPRB relativos aos anos de 2026, 2027 e 2028 nas respectivas células da proposta comercial. Tais percentuais servirão de referência para que a Administração realize a modificação da planilha, por meio de um termo de apostila, a cada ano de vigência contratual, a fim de que o custo da contratação reflita corretamente o regime de tributação aplicável no período.
4. d) Sim, a empresa contratada terá direito à repactuação e ao reequilíbrio econômico-financeiro nas hipóteses previstas no item 3 do Anexo III - Disposições específicas para os contratos de alocação de mão de obra.
4. e) Item prejudicado diante da resposta aos questionamentos anteriores.
5. a) Sim, os campos referentes ao IBS e a CBS podem ser mantidos sem preenchimento diante da ausência de divulgação oficial de suas alíquotas.
5. b) Sim, o entendimento do licitante está correto.
5. c) Item prejudicado diante da resposta ao questionamento anterior.
5. d) Sim, o entendimento do licitante está correto.
6. De acordo com os itens 2.1.6.1 e 2.1.6.1.1 do Termo de Referência, o controle de frequência dos profissionais deverá ser realizado por meio de registro de ponto eletrônico ou ponto biométrico, exigindo-se, ainda, que a empresa contratada forneça e instale na sede da CMBH o equipamento e o programa necessários ao controle de jornada. Portanto, não há a possibilidade de controle de frequência por aplicativo digital sem que haja um equipamento de registro de ponto instalado na CMBH.
7. Conforme o item 2.1.9.1.47 do Termo de Referência, é obrigação da contratada “possuir ou instalar escritório de representação na cidade de Belo Horizonte/MG no prazo de até 60 (sessenta) dias após o início da vigência do contrato.”.
8. a) Como não há substituição do posto quando os profissionais gozam de férias, é importante que a contratada observe o item 2.1.7.7 do Termo de Referência, segundo o qual “a escala de férias deverá ser elaborada, em conjunto com o fiscal técnico, nos meses de junho e dezembro de cada ano, de forma a não prejudicar o andamento dos trabalhos habituais da CMBH.”.
8. b) A situação relatada pelo licitante não gera glosa do faturamento nem será considerada descumprimento contratual. Ressalte-se, contudo, que não há faturamento do posto no período em que o profissional goza de férias, conforme interpretação conjunta dos itens 2.1.7.2 e 2.1.7.3 do Termo de Referência.
8. c) O entendimento do licitante está correto.
9. Sim, o entendimento do licitante está correto, já que não há previsão de horas extras ou noturnas habituais na presente contratação, destacando-se, entretanto, que a realização de horas extras ou noturnas eventuais deve observar o disposto nos itens 2.1.5.8.2, 2.1.5.8.3 e 2.1.5.8.4 do Termo de Referência.
10. Não há necessidade de provisionamento de tais custos pelo licitante. Eles já foram considerados pela CMBH na elaboração do modelo de para apresentação de proposta comercial disponível para preenchimento.
Atenciosamente,
Sarah Alves Zuanon
Pregoeira
MOA Manutenção e Operação Ltda.
Prezados(as),
A empresa MOA Manutenção e Operação Ltda., interessada no Pregão Eletrônico nº 26/2026, vem, respeitosamente, solicitar esclarecimento
[IMAGEM 1 ANEXA]
1. Tendo em vista o item 6.8 do Edital, gostaríamos de registrar e esclarecer os pontos abaixo:
a. O valor mensal o orçamento estimado é de R$ 132.374,54
b. Considerando todas as exigências do edital e os esclarecimentos prestados quanto ao desconto de faltas, entendemos que a contratação, a esse preço máximo, não é sustentável;
c. Essa falta de sustentabilidade acarreta prejuízo à Administração, uma vez que se vê na obrigação de licitar os serviços anualmente, tendo em vista que nenhuma empresa suporta o ônus do prejuízo;
d. Tendo em vista que a manutenção do atual orçamento estimado nos levará à indesejável decisão de não participar do certame, solicitamos que a Administração esclareça se é possível adequar o orçamento para a realidade do mercado.
Prezado,
O valor mensal estimado da contratação foi obtido pela CMBH a partir de estudos realizados pela Seção de Orçamentação, que realizou pesquisa ao fornecedores no mercado e concluiu pela viabilidade do valor divulgado na planilha de custos estimados divulgada. Assim, não haverá a modificação solicitada pelo licitante.
Atenciosamente,
Sarah Alves Zuanon
Pregoeira
ANCORA SERVIÇOS
Prezados Senhores,
Boa tarde!
Ao finalizar o preenchimento da planilha para cadastramento da proposta, identificamos uma inconsistência na guia “Resumo de Custos”.
Ao verificar o item 2.3 – Benefícios Mensais e Diários, referente aos itens A e B, constatamos que o campo apresenta apenas o valor unitário por colaborador. Contudo, considerando a metodologia adotada nos demais itens da planilha, entendemos que o referido campo deveria apresentar o valor mensal total, correspondente ao valor unitário multiplicado pelo respectivo quantitativo de colaboradores, vejamos:
[IMAGEM 1 ANEXA]
Considerando que a planilha está bloqueada para edição e deverá ser utilizada pelas licitantes para a formulação dos lances, solicitamos os seguintes esclarecimentos:
As licitantes deverão manter os valores na forma atualmente apresentada e, posteriormente, a planilha será ajustada por meio de termo aditivo para refletir o valor mensal correto?
Ou o Edital e a respectiva planilha serão retificados, com a correção do valor estimado para que corresponda à totalidade mensal dos benefícios?
Ressaltamos que essa inconsistência pode impactar diretamente o valor mensal estimado da contratação e a adequada formulação das propostas pelas licitantes.
Desde já, agradecemos pelos esclarecimentos.
Atenciosamente,
Prezado(a),
Um erro de fórmula foi identificado na planilha de formulação da proposta comercial, o qual ensejará a correção do modelo. Em razão disso, o edital será republicado em data a ser definida e com a reabertura integral do prazo para envio das novas propostas com a planilha corrigida.
Atenciosamente,
Sarah Alves Zuanon
Pregoeira
TECHCOM
Prezados senhores pregoeiros e membros da comissão de licitação, boa tarde
Venho através deste informar sobre o erro de cálculo na planilha modelo disponibilizado junto com o edital em anexo
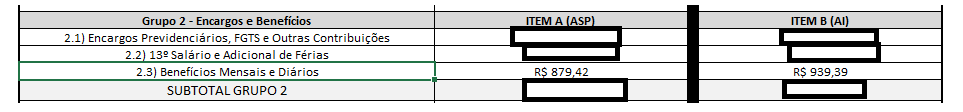
A soma dos custos na aba Resumo custos não considera todos os custos apurados na aba CARGOS ITEM A e ITEM B, não soma:
1. Horas extras e noturnas máximas mensais
2. Soma do grupo 2 os valores a deduzir sem somar os valores dos benefícios
Com isto o valor Global fica menor na Aba RESUMO CUSTOS.




Prezado(a),
Um erro de fórmula foi identificado na planilha de formulação da proposta comercial, o qual ensejará a correção do modelo. Em razão disso, o edital será republicado em data a ser definida e com a reabertura integral do prazo para envio das novas propostas com a planilha corrigida.
Atenciosamente,
Sarah Alves Zuanon
Pregoeira
Higitech Recursos Humanos Ltda.
Gostaria de saber se a Higitech pode participar da nova licitação, caso sim, se poderíamos resgatar a conta vinculada do contrato atual.
Att
Rose
Prezado(a),
Inexistindo impedimento de licitar e contratar ou declaração de inidoneidade contra a empresa, não há qualquer óbice à sua participação no certame.
Quanto à conta vinculada, informa-se que ela é atrelada ao contrato em si, e não à empresa. Assim, caso a empresa se sagre vencedora na nova licitação, seria necessária a abertura de uma outra conta vinculada. Não há, portanto, direito ao acesso antecipado aos valores retidos em conta vinculada pelo simples fato de vencer a licitação.
Atenciosamente,
Sarah Alves Zuanon
Pregoeira
Ilha Service Tecnologia e Serviços Ltda
Prezados, em virtude do comunicado de adiamento da abertura da licitação, solicitamos os seguintes esclarecimentos acerca da elaboração e preenchimento da planilha de custos:
1 – DA GARANTIA - Referente ao valor da garantia constante na planilha de custos, solicitamos esclarecer se o valor calculado na guia “RESUMO CUSTOS”, referência D62, já está contemplado no valor total constante na referência D57, ou se deverá ser considerado separadamente e acrescido ao valor total da proposta?
2 – DOS BENEFÍCIOS - Verificamos que alguns dos benefícios previstos na planilha de custos disponibilizada pela Administração não estão descritos na Convenção Coletiva de Trabalho – CCT ou estão com valores diferentes, especificamente:
Plano de Saúde: R$ 200,00;
Seguro de Vida: R$ 10,00;
Creche: R$ 304,31.
Diante disso, solicitamos esclarecer se a utilização desses benefícios e dos respectivos valores indicados na planilha é obrigatória, ou se a licitante DEVERÁ considerar apenas os benefícios previstos na CCT por ela adotada, utilizando os respectivos valores estabelecidos no instrumento coletivo.
3 – DOS CUSTOS OPERACIONAIS - Verificamos que a planilha de custos disponibilizada pela Administração não apresenta campo específico para inclusão de outros custos operacionais, constando apenas aba e item destinado aos custos com uniformes. Considerando, ainda, que a estrutura da planilha disponibilizada não pode ser alterada, solicitamos esclarecer em qual campo deverão ser inseridos os demais custos operacionais necessários à execução contratual, além daqueles relacionados aos uniformes?
Licitação Relacionada:
Contratação de empresa para prestação de serviço contínuo de suporte aos usuários de tecnologia da informação de alocação de mão de obra com dedicação exclusiva
contrato ou após a sua extinção por culpa exclusiva da Administração e, quando em dinheiro, atualizada monetariamente.".
contribuições deles derivados", conforme consta no Anexo - Do preenchimento da proposta comercial.
Ilha Service Tecnologia e Serviços Ltda.
Bom dia.
Sr.(a) Pregoeiro(a).
Trata-se de pedido de esclarecimentos referente ao PE n.º 26/2026.
Devido ao retorno do pregão e a importância das informações solicitados, gostaríamos de saber quais alterações foram realizadas?
As respostas encaminhadas para os esclarecimentos enviados em 08/09/2026 continuam sendo as mesmas, podendo ser consideradas para a licitação?
Caso negativo, por gentileza, estamos encaminhando novamente os pedidos de esclarecimentos para resposta.
1 - Existe contrato semelhante vigente ou recém encerrado?
2 - Se sim, qual o número do contrato?
3 - Se sim, com qual empresa?
4 - Se sim, qual o valor do contrato atual ou encerrado?
5 - Qual o motivo da finalização do contrato anterior?
6 - Existem glosas ou multas da contratação atual ou anterior? Se sim, por quais motivos?
7 - Se sim, quantos profissionais atendem/atendiam ao contrato?
8 - Qual a estimativa do quantitativo de profissionais por perfil para esta nova contratação se não estiver definida no Edital e seu Termo de Referência?
9 - Qual o valor do salário recebido por cada perfil profissional alocado na prestação de serviços atual ou do contrato encerrado?
10 - Os profissionais deverão receber em sua remuneração mensal os eventos de periculosidade ou insalubridade? Se sim, em quais percentuais?
11 - As empresas que apresentarem salários inferiores em sua proposta e planilha de preços aos especificados no Edital e Termo de Referência serão desclassificadas. Está correto nosso entendimento?
12 - As empresas que apresentarem, em sua proposta e planilha de preços, valores de Fator K inferiores aos especificados no Edital e Termo de Referência serão desclassificadas. Está correto nosso entendimento?
13 - As empresas que apresentarem quantitativos de profissionais inferiores em sua proposta e planilha de preços aos especificados no Edital e Termo de Referência serão desclassificadas. Está correto nosso entendimento?
14 - Caso as empresas licitantes possam propor quantitativo de profissionais e/ou salários inferiores aos especificados no Edital e Termo de Referência desta licitação, qual será o critério de exequibilidade que será adotado para fins de julgamento das propostas?
15 - Os profissionais da equipe técnica poderão acumular função de algum dos perfis especificados no Edital e seu Termo de Referência ou deverão exercer exclusivamente uma única função/perfil profissional?
16 - Algum dos profissionais da equipe técnica pode acumular a função de PREPOSTO do contrato para representação da empresa contratada junto à contratante?
17 - O preposto poderá ficar lotado fora das dependências da contratante durante o seu horário administrativo, podendo deslocar-se ou reunir-se remotamente e estar presente sempre que necessário para atendimento das demandas da contratante. Está correto nosso entendimento?
18 - Qual a quantidade de chamados, requisições de serviços, incidentes ou Unidades de Serviço Técnico (UTSs) por tipo de serviços estimada para esta nova contratação?
19 - Qual a quantidade de usuários da infraestrutura atual da contratante?
20 - Qual a quantidade de equipamentos por tipo (computadores, desktops, notebooks, impressoras, multifuncionais, monitores, estabilizadores, nobreaks, roteadores, firewalls, etc) para suporte neste novo contrato da contratante?
21 - Qual o prazo previsto para início da execução contratual?
22 - Os profissionais deverão possuir todas as certificações exigidas no momento da contratação, ou será concedido um prazo para que obtenham tais certificações? Se for concedido prazo, qual será o período estipulado?
23 - Entendemos que, para Atestados de Capacidade Técnica apresentados no formato de postos de trabalho como de profissionais Desenvolvedores, Programadores, Analistas de Sistemas, Analistas de Testes, Analistas de Infraestrutura, Administrador de Servidores, Técnicos e outros perfis em geral, serão considerados para fins de comprovação o equivalente de 1 (um) posto de trabalho por mês igual a 176 horas/mês ou 176 USTs/mês. Está correto nosso entendimento?
24 - Existem critérios de exequibilidade que deverão ser observados para a execução dos serviços? Em caso afirmativo, quais são esses critérios?
25 - Entendemos que a CONTRATANTE fornecerá a infraestrutura necessária para a execução dos serviços, como por exemplo: software de monitoramento, ferramenta de controle e abertura de chamados, computadores e/ou notebooks para os profissionais da contratada, mobiliário, mesas, cadeiras e ferramentas para atuação na prestação de serviços?
26 - A empresa deverá, de alguma forma, customizar/parametrizar a ferramenta de chamados ou monitoramento instalada/implantada na contratante? Se sim, qual o tempo estimado para esta tarefa?
27 - Com o advento da Lei nº 14.973 de 16 de setembro de 2024 que instituiu o regime de transição para o fim da Desoneração da Folha de Pagamento, alterando a Lei nº 12.546 de 14 de dezembro de 2011, e definiu o cronograma de transição abaixo:
2025: CPRB: 80% da alíquota (4,5% x 80% = 3,6%) e INSS: 25% da alíquota (20% x 25% = 5%);
2026: CPRB: 60% da alíquota (4,5% x 60% = 2,7%) e INSS: 50% da alíquota (20% x 50% = 10%);
2027: CPRB: 40% da alíquota (4,5% x 40% = 1,8%) e INSS: 75% da alíquota (20% x 75% = 15%);
2028: fim do regime de transição (CPRB = 0% e INSS = 20%);
Questiona-se: considerando que o objeto de licitação se enquadra no benefício da Desoneração da Folha de Pagamento e que o contrato de TI que será firmado será afetado e terá vigência sobrepondo o regime de transição da Lei nº 14.973/2024 por 1 (um) ou mais anos, entendemos que deverá ser elaborada uma composição de custos distinta para cada ano de contrato, refletindo os percentuais de reoneração aplicados anualmente de acordo com o cronograma definido pela Lei, antecipando-se o ônus do aumento das alíquotas ao longo dos anos de vigência do contrato para o presente momento quando será firmado o contrato. Considerando que é necessário total clareza, objetividade e responsabilidade na resposta deste pedido de esclarecimento, sob pena de equívoco no dimensionamento da proposta, eventual prejuízo e risco de inexecução e descontinuidade contratual, questionamos:
[1] Está correto nosso entendimento?
[2] Se não estiver correto, favor, esclarecer como deve ocorrer a composição de custos para apresentação das propostas das empresas licitantes.
[3] Se deve ser considerado apenas o período da data de apresentação das propostas, sem antecipação do ônus das alíquotas futuras, e a majoração das alíquotas posteriormente deve seguir o rito do reequilíbrio econômico-financeiro que inevitavelmente deverá ser deferido e concedido em favor da empresa contratada uma vez que sua precificação não levou em consideração os percentuais completos do regime de transição da Lei 14.973/2024?
[4] Se a proposta das empresas licitantes já deve prever integralmente em sua composição de custos todo o regime de transição para todo o período contratual, antecipando o ônus das alíquotas maiores para o período de vigência futuro do contrato que sobrepor o regime instituído pela Lei 14.973/2024, considerando-se que já trata-se de fato certo e conhecido por todos conforme previsão legal?
28 - O contrato prevê o dispositivo de depósito em conta vinculada dentro da qual haverá retenção de valores de 13º, férias, 1/3 constitucional, encargos e multa do FGTS para posterior liberação à empresa contratada quando da plena comprovação e quitação destas obrigações junto aos seus profissionais conforme prevê resolução do CNJ 169/2013 ou eventual outra normativa adotada pela contratante? Se sim, qual o prazo máximo para liberação de recursos desta conta quando houver pedidos regulares da contratada?
29 - Da não bitributação: entendemos que, para essa licitação, irá incidir o ISS para faturamento dos serviços, sendo o referido tributo devido e recolhido na cidade do estabelecimento do prestador dos serviços e domicílio da Licitante, e portanto, não haverá retenção de ISS na cidade da CONTRATANTE, de acordo com o que dispõe a Lei Complementar 116/2003. Está correto o nosso entendimento? Caso contrário, solicitamos a gentileza de esclarecer e informar com base em qual fundamentação e legislação se aplica o entendimento da CONTRATANTE.
30 – Considerando que o objeto licitado está relacionado à prestação de serviços de Tecnologia da Informação, podemos confirmar que o faturamento será realizado sob o código 6209-1/00 – Suporte técnico em informática?
31 - Em relação a participação de empresas com regime de tributação pelo Simples Nacional, envio abaixo nosso questionamento:
Segundo inciso XII do art. 17 da Lei Complementar nº 123/2006 (Lei do Simples Nacional):
Art. 17. Não poderão recolher os impostos e contribuições na forma do Simples Nacional a microempresa ou a empresa de pequeno porte que:
XII - que realize cessão ou locação de mão-de-obra;
Ainda, conforme entendimento do TCU, entende-se como cessão de mão de obra:
1) A colocação do trabalhador à disposição da empresa contratante, para efeito de caracterização da cessão de mão de obra, ocorre quando o trabalhador é cedido para atuar sob as ordens do tomador dos serviços, que detém o comando das tarefas e fiscaliza a execução e o andamento dos trabalhos.
2) Para fins dessa disponibilização, não é necessário que o trabalhador fique exclusivamente por conta da empresa contratante, bastando que ocorra a colocação do trabalhador à disposição da contratante durante o horário contratado mediante medições de serviço por posto de trabalho ou unidades de medidas similares como horas ou USTs (unidades de serviço técnico).
Diante da proibição da cessão de mão de obra pela Lei do Simples Nacional, e diante do entendimento do Tribunal de Contas da União, questiona-se:
Uma vez que o objeto da licitação deixa claro que haverá cessão de mão de obra, será vetada a participação de empresas optantes pelo regime de tributação do Simples Nacional? Ou então, se aceita a participação das empresas optantes pelo Simples Nacional, estas poderão participar do certame, no entanto, não podendo utiliza-se do enquadramento deste regime, devendo utilizar os percentuais de impostos de uma empresa do Lucro Presumido ou Lucro Real em suas planilhas de custo e, então, exigida a comunicação do fato para a Receita Federal solicitando o desenquadramento da empresa optante pelo Simples Nacional que por ventura se sagrar vencedora do certame?
32 – Considerando que o Termo de Referência e a Minuta de Contrato não preveem a subcontratação parcial ou total do objeto do contrato, todavia que a “pejotização”, quando realizada de forma lícita, não configura subcontratação, pois não há transferência de parcela do objeto contratual a outra empresa, mas a contratação de mão de obra especializada para a execução do objeto pela própria contratada e não representa, por si, forma de fraudar a subcontratação, nos moldes descritos pelo Art. 122 da Lei nº 14.133/2021, questiona-se: será admitida a contratação de 1 (um) ou mais perfis definidos no contrato sob o modelo de contrato de prestação de serviços de pessoa jurídica (PJ)?
33 - Com relação ao edital em referência, solicitamos esclarecimento quanto às exigências de certificação, nos seguintes termos: será necessária a apresentação de certificação específica para a execução do objeto? Em caso positivo, favor esclarecer:
a) Qual(is) certificação(ões) será(ão) exigida(s)?
b) A comprovação deverá ocorrer na fase de habilitação/qualificação técnica ou somente no início da prestação dos serviços?
c) Qual o prazo que a contratada terá para obtenção/apresentação da(s) certificação(ões)?
34 - Com relação ao edital em referência, solicitamos esclarecimentos acerca do pagamento de diárias, nos seguintes termos:
a) Haverá pagamento de diárias no âmbito da contratação?
b) O valor das diárias é fixo (estimado pelo órgão) ou deverá ser definido pelas licitantes no momento da elaboração da proposta?
c) Em sendo o valor fixo, solicitamos esclarecer:
c.1) Propostas que apresentarem valores distintos do fixado serão desclassificadas?
c.2) O valor estimado pelo órgão contempla todos os encargos, impostos e tributos incidentes?
d) Qual o quantitativo estimado de diárias a ser considerado para fins de elaboração da proposta?
e) Caso o valor não seja fixo, as licitantes deverão considerar, no momento da formação do preço e posterior faturamento, todos os encargos, impostos e tributos incidentes sobre as diárias?
35 - O contrato será reajustado ou repactuado? Em caso positivo, qual o critério e a periodicidade aplicável?
Prezado,
Houve alteração no valor de referência da contratação e nos arquivos de modelo de proposta comercial e planilha de custos estimados.
Quanto ao pedido de esclarecimento previamente enviado em 08/09/2026, retifica-se a resposta dada ao questionamento 27, a fim de que constem os seguintes termos:
27.1 - O entendimento do licitante não está correto. O modelo de proposta comercial disponível para preenchimento considera apenas as alíquotas da CPRB e do INSS relativas ao ano de 2026, de modo que a composição de custos da planilha reflete esses valores. Não há, portanto, antecipação do ônus do aumento das alíquotas para o momento em que será firmado o contrato.
27.2 - No ato do preenchimento da proposta comercial, o licitante deverá informar, considerando os anos de 2026, 2027 e 2028, as alíquotas da CPRB e do INSS a que estão submetidos tendo em vista o regime tributário aplicável, observando o cronograma de transição previsto na Lei nº 14.973/2024.
27.3 - Sim. Como a composição de custos da planilha considera apenas as alíquotas referentes ao ano de 2026, tais percentuais deverão ser atualizados, por meio de termo de apostila, para que o custo da contratação reflita corretamente o regime de tributação aplicável no período.
27.4 - Quesito prejudicado, já que, como informado na resposta ao item 27.1, o licitante não deve antecipar o ônus do aumento das alíquotas no ato do preenchimento da proposta comercial, limitando-se a informar o percentual da CPRB e do INSS referentes aos anos de 2026, 2027 e 2028, os quais serão atualizados pela Administração, ano a ano, por meio de um termo de apostila.
As respostas aos demais questionamentos seguem inalteradas.
Atenciosamente,
Sarah Alves Zuanon
Pregoeira
REZENDE
1. No modelo de proposta comercial (planilha de custos disponibilizada), caso o RAT ajustado (RAT x FAP) da licitante seja inferior a 1% por conta do seu RAT e FAP, a linha “Incidência sobre 13º salário e férias” da provisão mensal na conta vinculada, na aba “CARGOS ITEM A e ITEM B”, retorna o erro #N/D. Como essas células estão bloqueadas para alteração, como a licitante deve proceder nesse caso para apresentar a proposta?
2. A minuta contratual prevê multa moratória de 0,5% (meio por cento) ao dia sobre o preço total do contrato, bem como outras penalidades que podem alcançar 30% do valor contratual, conforme a natureza da infração. Considerando que a contratação compreende a disponibilização de 13 profissionais, com obrigações individualizáveis por posto de trabalho, a aplicação de multa calculada sobre o valor global do contrato poderá resultar em penalidade significativamente superior ao valor da obrigação eventualmente descumprida. Diante disso, solicitamos esclarecer se a multa moratória de 0,5% ao dia incidirá sobre o valor global do contrato, correspondente aos 24 meses de vigência, independentemente da natureza, extensão ou gravidade da obrigação descumprida?
3. Nos casos de descumprimento parcial, relacionados a determinado posto de trabalho ou obrigação específica, a multa será calculada proporcionalmente ao valor da parcela efetivamente afetada?
4. Qual é o limite máximo de incidência da multa moratória, considerando sua aplicação diária? Existe um teto percentual ou financeiro para sua acumulação?
5. As multas moratórias e compensatórias poderão ser aplicadas cumulativamente em decorrência de um mesmo fato? Em caso afirmativo, quais critérios e limites serão observados?
6. Considerando os princípios da razoabilidade e da proporcionalidade, bem como as disposições da Lei nº 14.133/2021, a Administração poderá confirmar que a aplicação das penalidades observará a gravidade da infração, os prejuízos efetivamente causados e a extensão da obrigação descumprida?
7. O item 2.1.15.1 do Termo de Referência estabelece percentuais de provisionamento para a conta-depósito vinculada bloqueada para movimentação. Entretanto, foram identificadas divergências em relação aos percentuais previstos no Anexo III da minuta contratual, item 2.12, conforme demonstrado:
Rubrica
Termo de Referência
Minuta Contratual
Férias acrescidas de 1/3 constitucional
11,11%
12,10%
Multa sobre o FGTS
3,82%
4,00%
Considerando que esses percentuais interferem diretamente na composição dos custos, no provisionamento mensal e no fluxo de caixa da futura contratada, solicitamos esclarecer quais percentuais deverão prevalecer para fins de elaboração da proposta comercial e execução contratual?
8. A Administração promoverá a adequação dos documentos para eliminar as divergências identificadas?
9. Os percentuais efetivamente retidos na conta vinculada serão aqueles previstos na planilha de formação de preços ou serão utilizados os percentuais estabelecidos na minuta contratual?
10. Caso sejam adotados percentuais distintos daqueles considerados na proposta, haverá adequação dos valores contratuais ou dos montantes provisionados, de modo a evitar desequilíbrio econômico-financeiro?
11. O Anexo de Qualificação Econômico-Financeira estabelece a comprovação de Capital Circulante Líquido (CCL) correspondente a, no mínimo, 16,66% do valor estimado da contratação, deduzidos os insumos dos serviços. Entretanto, o Termo de Referência apresenta referência ao valor anual da proposta, gerando dúvida quanto à base de cálculo efetivamente aplicável. Diante disso, solicitamos esclarecer se o percentual de 16,66% será calculado sobre o valor total estimado para os 24 meses de vigência ou sobre o valor correspondente a 12 meses?
12. Quais rubricas serão consideradas insumos dos serviços para fins de dedução da base de cálculo?
13. Considerando que a contratação terá vigência inicial de 24 meses e poderá abranger o período de implementação da Reforma Tributária, instituída pela Emenda Constitucional nº 132/2023 e regulamentada pela Lei Complementar nº 214/2025, poderão ocorrer alterações na tributação incidente sobre os serviços contratados. Diante disso, solicitamos esclarecer, caso a implementação da CBS e do IBS produza alteração comprovada na carga tributária efetiva incidente sobre os serviços, será admitida a revisão do contrato para recomposição do equilíbrio econômico-financeiro, observados os requisitos legais?
14. Qual procedimento deverá ser adotado pela contratada para demonstrar os impactos tributários e requerer eventual recomposição?
15. O edital contempla declaração relativa ao cumprimento das exigências legais de reserva de cargos para pessoas com deficiência e beneficiários reabilitados da Previdência Social, em consonância com o art. 63, inciso IV, da Lei nº 14.133/2021. A Administração realizará verificação efetiva do cumprimento da reserva legal de cargos pelas licitantes, além da declaração apresentada no sistema eletrônico?
16. Em caso afirmativo, em qual fase do procedimento será realizada essa verificação: habilitação, diligência ou execução contratual?
17. Para essa verificação, será utilizada a Certidão de Regularidade na Contratação de Pessoas com Deficiência e Reabilitados da Previdência Social, emitida pelo Ministério do Trabalho e Emprego, ou será admitido outro documento comprobatório?
18. Caso seja constatado o descumprimento da reserva legal aplicável à empresa, quais serão as consequências para a habilitação da licitante e qual procedimento será observado pela Administração?
19. Considerando que o edital admite a livre composição dos percentuais de custos indiretos e lucro, sem estabelecer Fator K mínimo obrigatório, e que a Administração poderá realizar diligências para verificar a exequibilidade das propostas, solicitamos esclarecer, quais parâmetros objetivos serão utilizados para identificar indícios de inexequibilidade?
20. Identificados indícios de inexequibilidade, será oportunizada diligência para apresentação de documentos, justificativas e demonstrações econômico-financeiras antes de eventual decisão de desclassificação?
21. Caso a proposta apresente preço global inferior ao orçamento estimado, mas determinado preço unitário (valor por perfil) superior ao respectivo valor estimado, a proposta será desclassificada ou poderá ser ajustada mediante diligência, sem majoração do preço global ofertado?
22. Considerando que o objeto envolve suporte presencial aos usuários de tecnologia da informação, solicitamos esclarecer se a execução contratual exigirá que a contratada forneça, disponibilize ou custeie licenças de software, ferramentas de atendimento, plataformas de gerenciamento de chamados ou outros ativos tecnológicos? Em caso afirmativo, quais ferramentas e quantitativos deverão ser considerados na composição dos preços?
23. Caso as ferramentas sejam disponibilizadas pela CMBH, está correto o entendimento de que não será necessário incluir na proposta custos de aquisição ou licenciamento desses recursos?
24. O Termo de Referência prevê a retenção das faturas referentes aos dois últimos meses da contratação até a comprovação do cumprimento das obrigações trabalhistas. Entretanto, o Anexo III da minuta contratual apresenta disposição referente à retenção apenas da última fatura. Diante disso, solicitamos esclarecer, qual disposição prevalecerá: retenção das duas últimas faturas ou somente da última?
25. A retenção será integral ou limitada aos valores necessários à cobertura de eventuais obrigações trabalhistas pendentes?
26. Comprovada a regularidade das obrigações trabalhistas e previdenciárias, qual será o prazo para liberação dos valores retidos?
27. A Administração promoverá a compatibilização das disposições do Termo de Referência e da minuta contratual para afastar interpretações divergentes?
28. Solicitamos esclarecer se o Imposto Sobre Serviços (ISS) será retido e recolhido pelo órgão contratante. Em caso afirmativo, favor informar a alíquota aplicável (%) a ser considerada para fins de elaboração da proposta.
Prezado licitante,
Agradecemos seu contato.
Em resposta aos seus questionamentos, a área demandante informou que:
“Seguem as respostas ao pedido de esclarecimentos feito pelo licitante:
-
Caso o licitante enquadre-se na situação descrita, pede-se que informe normalmente as alíquotas de RAT e FAP nas células C42 e C43. A partir das informações prestadas pelo licitante, a Administração fará os ajustes necessários para que conste o valor correto na linha “Incidência sobre 13º salário e férias” da aba “CARGOS ITEM A e ITEM B”.
-
Conforme previsto na cláusula décima do corpo do contrato, a multa moratória de 0,5% aplica-se na hipótese de infração contratual limitada aos 30 primeiros dias de descumprimento. Caso a infração persista além dos 30 primeiros dias, a multa é majorada para 15% e, na eventualidade de a contratada desistir injustificadamente do contrato, a multa atinge o teto de 30% do valor total do contrato. Assim, a definição do percentual da multa depende da avaliação dessas condições. Ademais, conforme cláusula 10.3, o valor da multa pode ser reduzido para adequar-se à proporcionalidade da infração, mediante justificativa e fundamentação expressa no ato decisório.
-
Na hipótese de descumprimento parcial, o valor da multa também é calculado sobre o valor total do contrato, conforme cláusula 10.1 do corpo do contrato.
-
No caso de infração contratual limitada aos 30 primeiros dias de descumprimento do contrato, que enseja a aplicação diária da penalidade, o limite máximo de incidência da multa moratória é de 15%, conforme cláusula 10.1, “b”, do corpo do contrato.
-
Não há possibilidade de aplicação cumulativa de multa moratória e compensatória em decorrência de um mesmo fato.
-
Sim. Tal orientação é reforçada pelo disposto na cláusula 10.2 do corpo do contrato, segundo a qual “mediante justificativa e fundamentação expressa no ato decisório, a multa poderá ter seu valor reduzido para adequar-se à proporcionalidade da infração.”.
-
O Termo de Referência prevê o seguinte:
"Registra-se que, caso as informações constantes neste instrumento conflitem com as estabelecidas no respectivo edital e seus anexos, prevalecerá o texto indicado neste Termo de Referência (TR)."
Logo, para a elaboração da proposta comercial, o licitante deverá considerar os seguintes percentuais de provisionamento para a conta vinculada:
Férias acrescidas do terço constitucional: 11,11%
Multa sobre o FGTS: 3,82%
-
Não há necessidade de alteração dos documentos para correção dos percentuais, uma vez que os percentuais que serão efetivamente aplicados estão corretamente indicados no modelo de proposta comercial disponível para preenchimento dos licitantes. Além disso, como dito no item anterior, o próprio TR já estabelece que suas disposições prevalecem sobre as demais.
-
Os percentuais previstos na planilha de formação de preços serão considerados para fins de retenção na conta vinculada.
-
Questionamento prejudicado diante da resposta ao item anterior.
-
Nos termos do item 6.1.2 do Termo de Referência, deve ser considerado o valor anual da proposta, isto é, o valor contratual correspondente a doze meses.
-
Para fins de dedução da base de cálculo do Capital Circulante Líquido (CCL), são considerados insumos dos serviços apenas as rubricas referentes aos uniformes.
-
Sim. A entrada em vigor dos novos tributos instituídos pela Emenda Constitucional nº 132/2023 poderá ensejar o reequilíbrio econômico-financeiro do contrato, nos termos do art. 134 da Lei 14.133/2021 e do art. 374 da LC 214/2025.
-
O procedimento para solicitação de reequilíbrio econômico-financeiro do contrato está descrito no item 3.4 do Anexo III - Disposições específicas para os contratos de alocação de mão de obra.
-
O edital exige a apresentação da declaração do licitante, por meio do sistema eletrônico, referente ao cumprimento da reserva legal de cargos, conforme previsto no item 3.1, alínea “f”:
“3.1 - A licitante prestará as declarações de que:
[...]
f) cumpre as exigências de reserva de cargos para pessoa com deficiência e para reabilitado da Previdência Social, previstas em lei e em outras normas específicas.”
O item 3.2 do edital estabelece:
“3.2 - A licitante que prestar declaração falsa se sujeita às sanções previstas na lei e neste edital.”
A declaração poderá ser objeto de verificação pela Administração, mediante diligência, quando necessária à apuração da veracidade das informações prestadas.
-
No momento do cadastramento da proposta no sistema, a licitante fará a declaração por meio do sistema Compras, conforme explicado no item acima. A declaração poderá ser objeto de verificação pela Administração, mediante diligência quando necessária à apuração da veracidade das informações prestadas.
Na execução contratual, o cumprimento das reservas legais constitui obrigação da contratada durante toda a execução contratual, conforme o art. 116 da Lei Federal n º 14.133/2021 e item 7.2.4 da minuta do contrato:
“7.2.4 - cumprir as exigências de reserva de cargos previstas em lei, bem como em outras normas específicas, para pessoa com deficiência, para reabilitado da Previdência Social e para aprendiz”
No mesmo sentido, o item 2.1.9.1.19 do Termo de Referência estabelece:
“2.1.9.1.19 - Cumprir as reservas de vagas estabelecidas pelo art. 93 da Lei Federal 8.213/91 e art. 116 da Lei Federal nº 14.133/2021.”
Nos termos do parágrafo único do art. 116 da Lei nº 14.133/2021, “sempre que solicitado pela Administração, o CONTRATADO deverá comprovar o cumprimento da reserva de cargos a que se refere o caput deste artigo, com a indicação dos empregados que preencherem as referidas vagas.”
Assim, a Administração verificará o cumprimento da obrigação no âmbito da fiscalização contratual, solicitando a comprovação pertinente, observadas as hipóteses legais de incidência das reservas de cargos.
-
Na execução contratual ou, caso seja necessário, na fase de diligências da licitação, será admitida a Certidão de Regularidade na Contratação de Pessoas com Deficiência e Reabilitados da Previdência Social, emitida pelo Ministério do Trabalho e Emprego, como documento comprobatório.
Quando necessário, a Administração poderá solicitar documentos complementares aptos a demonstrar o efetivo cumprimento da reserva legal, inclusive a indicação dos empregados que preencherem as respectivas vagas, conforme previsto no parágrafo único do art. 116 da Lei nº 14.133/2021. Também poderão ser admitidos outros documentos idôneos, cuja suficiência será avaliada pela Administração no caso concreto.
-
A licitante será inabilitada por descumprimento dos requisitos de habilitação, conforme previsto no item 8.8 do Edital e art. 63, IV, da Lei Federal nº 14.133/21.
Declarada a inabilitação, a Administração passará à negociação e análise da proposta e dos documentos de habilitação da licitante subsequente, na ordem de classificação.
-
Nos termos do subitem 6.8.3 do Edital, é indício de inexequibilidade “a oferta de propostas de valores inferiores a 50% (cinquenta por cento) do valor estimado da contratação, podendo o pregoeiro(a) promover diligência para averiguar a exequibilidade”.
Se houver indícios de inexequibilidade da proposta de preço, ou em caso da necessidade de esclarecimentos complementares, poderá ser efetuada diligência, na forma do §2º do art. 59 e art. 64 da Lei n. 14.133/2021, para efeito de comprovação de sua exequibilidade, podendo-se adotar, dentre outros, os procedimentos previstos na folha de apresentação do edital do PE 26/2026. Sendo assim, não haverá desclassificação automática por inexequibilidade.
-
Conforme item anterior.
-
Os valores unitários da proposta poderão ser ajustados mediante diligência, desde que mantido o preço global ofertado.
-
A infraestrutura física e tecnológica de suporte, tais como instalações na sede da CMBH, móveis, conectividade, computadores e ferramentas para execução das atividades de suporte aos usuários, será disponibilizada pela Administração.
-
Sim, o entendimento do licitante está correto.
-
Deve prevalecer o conteúdo do item 2.1.11.9 do Termo de Referência, uma vez que, conforme consta no texto do próprio TR, “caso as informações constantes neste instrumento conflitem com as estabelecidas no respectivo edital e seus anexos, prevalecerá o texto indicado neste Termo de Referência (TR)”.
-
A retenção das faturas referentes aos dois últimos meses será integral.
-
Conforme consta na cláusula 2.22 do Anexo III - Disposições específicas para os contratos de alocação de mão de obra, “após realizada a solicitação, devidamente instruída, a CMBH encaminhará, em até dez dias úteis, autorização de movimentação à instituição financeira oficial, nos termos do instrumento próprio a ser firmado.”.
-
Não será feita alteração na redação do Termo de Referência nem dos anexos contratuais, uma vez que todas as interpretações divergentes apontadas pelo licitante foram sanadas pelas respostas ao pedido de esclarecimentos formulado.
-
Considerando as características da contratação, que envolve prestação de serviços contínuos mediante alocação de mão de obra com dedicação exclusiva, o objeto enquadra-se, para fins de incidência do ISSQN, no subitem 17.05 da Lista de Serviços anexa à Lei Complementar Federal nº 116/2003 e no artigo 21, III, da Lei Municipal nº 8.725/2003
Nos termos do art. 3º, XX, da Lei Complementar nº 116/2003, relativamente aos serviços descritos no subitem 17.05, o ISSQN é devido no local do estabelecimento do tomador da mão de obra ou, na falta de estabelecimento, onde ele estiver domiciliado.
Como a tomadora dos serviços é a Câmara Municipal de Belo Horizonte e os serviços serão prestados mediante alocação de mão de obra em suas dependências, o ISSQN é devido ao Município de Belo Horizonte, independentemente do Município em que esteja estabelecida a contratada.
A alíquota de ISS do Município de Belo Horizonte varia de acordo com o serviço prestado pela empresa. Para consultar o valor exato da alíquota, é recomendável a consulta ao seguinte link da Prefeitura de Belo Horizonte:
https://bhissdigital.pbh.gov.br/atde/pages/codigoTributacaoMunicipal.jsf".
Atenciosamente,
Yáskara Elganim Vieira
Pregoeira em exercício
Comissão Permanente de Licitação (CPL) – CMBH
15/10/2026
STARK TECNOLOGIA E FACILITIES LTDA
Prezados senhores, bom dia!
A empresa Stark Tecnologia e Facilities Ltda, solicita os seguintes esclarecimentos sobre o edital do pregão eletrônico nº 26/2026:
1 – Atualmente qual empresa presta os serviços?
2 – Licitantes optantes pelo lucro real poderão/deverão cotar a média dos últimos 12 meses para Pis e Cofins?
3 – Considerando que o FAP tem vigência anual, será concedido o reequilíbrio econômico financeiro quando da sua alteração?
Att
Prezado licitante,
Agradecemos seu contato.
Em resposta aos seus questionamentos, a área demandante informou que:
“Segue a resposta ao pedido de esclarecimentos formulado:
- Atualmente, a empresa Higitech Recursos Humanos e Tecnologia LTDA. é a prestadora dos serviços objeto da presente contratação.
- As licitantes sujeitas ao regime de tributação do lucro real deverão informar, na planilha de custos e formação de preços, os percentuais correspondentes às alíquotas médias efetivas do PIS e da COFINS, considerando os créditos tributários legalmente aproveitados, tomando como referência os 12 meses anteriores à apresentação da proposta.
Os percentuais deverão ser comprovados mediante EFD-Contribuições ou outro meio hábil, acompanhado de demonstrativo de cálculo, quando solicitado pela Administração.Essa orientação atende à previsão do anexo de instruções de preenchimento da planilha, segundo a qual os tributos devem observar o regime tributário de cada licitante, cabendo ressaltar que, nos termos do item 2.1.13.8 do Termo de Referência, "eventual omissão ou erro na apropriação de encargos sociais, tributários ou contratuais não desobriga a CONTRATADA de recolhê-los/pagá-los tal como definido em lei, convenção, dissídio ou acordo coletivo, não podendo tal ônus ser posteriormente repassado à CMBH.".
- Caso haja alteração do FAP da empresa, é possível a solicitação de reequilíbrio econômico-financeiro conforme procedimento previsto na cláusula 3 do Anexo III do edital.”.
Atenciosamente,
Yáskara Elganim Vieira
Pregoeira em exercício
Comissão Permanente de Licitação (CPL) – CMBH
16/10/2026